


Airtel: Recharge, Bank & Loans
4,12.51M Arvustused
Rakenduse andmed
- Versioon
- 4.152.3
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 500 000 000+
- Arendaja
- Airtel
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
 Analüüsis AppCompare
Kui kodus tuleb tegeleda telefoniarvete, maksete ja igapäevaste rahaasjadega, on ahvatlev koondada need ühte rakendusse. Airtel: Recharge, Bank & Loans on Airteli finantsrakendus, mille mõte on tuua mitu sellist toimingut sama digitaalse tööruumi. Minu hinnangul on selle suurim väärtus mugavus: vähem eri rakenduste vahel hüppamist, kui kasutad juba Airteli teenuseid. Samas tasub enne paigaldamist läbi mõelda, kelle telefonis rakendus töötab ja millise kasutaja kontoga seal toimetatakse.
Ühine telefon ei tähenda ühist kontot
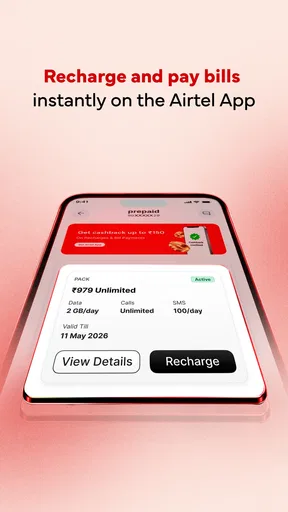
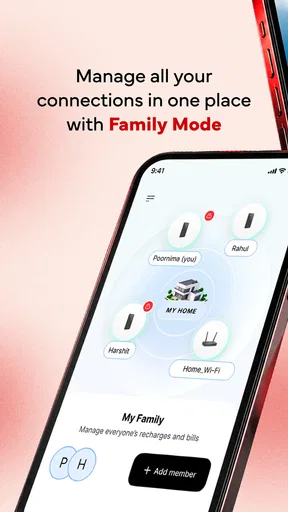
Kujutle tavalist õhtut: üks pereliige märkab, et mobiiliteenus vajab laadimist, teine tahab arve tasuda ning keegi küsib, kas makse on juba tehtud. Kui rahatoimingud käivad ühest telefonist, võib Airtel olla praktiline koht nende korraldamiseks. Rakenduse põhifookus on finantsteenustel ning see seob Airteli keskkonnas arved, UPI-maksed, preemiad ja muud rahaasjad üheks kogemuseks.
Jagatud seadme puhul on siiski oluline eristada telefoni kasutamist konto jagamisest. See, et mitu inimest võivad sama seadet käes hoida, ei tähenda, et kõik peaksid tegema tehinguid sama kasutaja nimel. Mina käsitleksin seda isikliku finantsrakendusena: enne makse kinnitamist kontrolliksin alati, millise konto alt toiming käib ja kelle kuluga on tegemist. See lihtne harjumus aitab vältida olukorda, kus pere liige teeb kiire laadimise või arve tasumise valel kontol.
Airtel on tasuta rakendus ja selle on välja andnud Airtel. Üle 500 miljoni installi näitab, et tegemist on laialt kasutatava teenusega, ent populaarsus ei asenda isiklikku sobivuse kontrolli. Kui sinu pere kasutab Airteli teenuseid ja soovib makseid ühest kohast hallata, on rakendus loogiline kandidaat. Kui majapidamise rahaasjad on rangelt lahus või kõik kasutavad eri teenusepakkujaid, võib eraldi makserakendus või panga enda rakendus olla selgem valik.
Esimene seadistamine: otsusta enne, kes mida teeb
Enne rakenduse kasutamist tasub paika panna lihtsad piirid. Näiteks võib üks täiskasvanu hallata arveid, samal ajal kui teised annavad talle teada, mida tuleb tasuda. Kui telefon liigub käest kätte, on mõistlik mitte jätta seda avatud maksevaatesse ega anda kellelegi võimalust teha tehingut ilma konto omaniku nõusolekuta. Need pole Airteli eraldi perefunktsioonid, vaid ettevaatusvõtted, mis sobivad igale makserakendusele.
Samuti soovitan alustada ühe tuttava toiminguga, mitte püüda kohe kõiki rakenduse võimalusi korraga kasutusele võtta. Näiteks kontrolli kõigepealt, kuidas sinu jaoks oluline arve või laadimine rakenduses välja näeb. Seejärel saad otsustada, kas ülejäänud teenuste koondamine sinna päriselt lihtsustab igapäevaelu. Hea töökorraldus algab sellest, et konto omanik teab, millised maksed on tema vastutusel.
See lähenemine aitab ka siis, kui üks pereliige korraldab praktilisi toiminguid teiste eest. Enne maksmist võib sõnumis või suuliselt üle kinnitada summa, saaja ja selle, kas tehing on juba tehtud. Kui peres kipuvad samad arved mitme inimese tähelepanu alla sattuma, on kasulik määrata üks inimene, kes kontrollib makse lõplikku seisu. Nii ei sõltu korraldus oletusest, et kõik näevad telefonis sama infot või saavad rakendusest automaatseid teavitusi.
Tasub enne valimist lugeda

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada

VLC Androidis: vabadus jääb, seadistamist tuleb juurde

Hill Climb Racing täidab lühikesed pausid, kuid ei püsi kaua värske

Woodturning pakub telefonimüras lühikest ja rahulikku pausi

Miks Reddit tõmbab kasutajad endiselt tagasi
Arved, UPI ja preemiad ühe töövoo osana
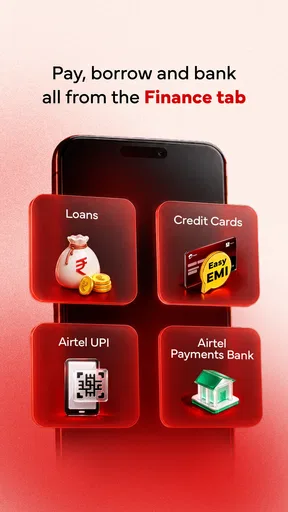
Airteli kasutamise mõte tuleb kõige paremini esile siis, kui eri rahaasjad on seotud sama igapäevase rutiiniga. Arve tasumine, UPI kaudu maksmine ja preemiate vaatamine võivad olla ühes rakenduses, nii et ühe toimingu järel ei pea kohe teise teenuse juurde liikuma. Minu jaoks on see mugavuse, mitte tingimata parema finantsülevaate küsimus: koondamine võib vähendada rakenduste vahetamist, kuid kasutaja peab siiski ise jälgima, mida ta maksis ja millise konto kaudu.
Üks kasulik harjumus on teha kord nädalas lühike ülevaatus: vaata üle tehtud maksed ja märgi enda jaoks, millised majapidamise kulud on juba kaetud. See on eriti abiks siis, kui üks inimene tasub arve ja teine kannab talle hiljem oma osa. Ära eelda, et preemiad või maksete koondumine lahendavad pere eelarvepidamise iseenesest. Kui sinu peamine eesmärk on kulude liigitamine, kuueelarve koostamine või mitme inimese kulude võrdlemine, on spetsiaalne eelarverakendus tõenäoliselt sobivam tööriist.
UPI kasutamine võib olla mugav kiirete maksete jaoks, kuid enne kinnitamist tasub nagu alati kontrollida saaja andmeid ja tehingu üksikasju. Kiire töövoog on kasulik ainult siis, kui see ei muuda maksmist hooletuks. Minu praktiline soovitus on mitte anda teisele inimesele telefoni lihtsalt selleks, et ta „vajutaks viimase nupu ära”; lase tal saaja ja summa kinnitada ning tee lõplik toiming ise, kui konto kuulub sulle.
Koordineerimine ilma segadust tekitamata
Majapidamises võib üks inimene kasutada rakendust arvete maksmiseks, teine aga ainult küsida, kas vajalik toiming on tehtud. Sellises olukorras töötab kõige paremini lihtne kokkulepe: kes algatab makse, kes kontrollib tulemust ja kuidas sellest teistele teada antakse. Selleks võib piisata tavalisest vestlusest või pere enda meeldetuletusest. Ma ei eeldaks, et rakendus asendab kokkuleppeid või jagab vastutuse automaatselt kasutajate vahel.
Kui sama teenust kasutavad eri pereliikmed oma telefonides, hoidke kontod ja makseotsused selgelt lahus. Ärge jagage sisselogimisandmeid lihtsalt selleks, et kõigil oleks mugavam; parem on, kui konto omanik teeb tehingu ise ning ülejäänud annavad vajaliku info edasi. Nii on hiljem lihtsam aru saada, kes toimingu tegi ja millise eesmärgiga. See on eriti oluline siis, kui üks telefon on ühine, aga raha kuulub eri inimestele.
Teine väike, kuid kasulik võte on teha kodus kokkulepe, et makseid ei algatata teiste eest kiirustades. Kui keegi palub arve tasuda, kontrollige enne, kas sama asja pole juba makstud. See võib tunduda lihtne, kuid ühisel seadmel tekib topelttoimingu oht just siis, kui inimesed eeldavad, et keegi teine pole veel tegutsenud.
Vanus, usaldus ja rahaline vastutus
Rakenduse vanusemärgis on PEGI 3, kuid see ei tähenda, et laps peaks iseseisvalt finantstehinguid tegema. Vanusemärgis kirjeldab rakenduse sobivust sisureitingu mõttes, mitte seda, kellel on pere kontole ligipääs või kes võib raha liigutada. Mina hoiaksin maksete tegemise täiskasvanu kontrolli all ning selgitaksin noorematele pereliikmetele, miks saaja ja summa kontrollimine on vajalik.
Usaldus jagatud seadmes tähendab ka seda, et iga kasutaja mõistab oma piire. Kui laps kasutab sama telefoni muuks otstarbeks, ei tohiks sellest järeldada, et talle sobib ka raharakenduse avamine või tehingu kinnitamine. Kui seadet kasutab mitu inimest, lukusta see alati pärast makset ning ära jäta kontot nähtavale. Need on üldised turvalised kasutusvõtted, mitte väide Airteli konkreetsete turvaseadete kohta.
Kui oled mures, et pere liikmed võivad kogemata sinu kontot kasutada, pole jagatud telefon tõenäoliselt hea lahendus finantstoiminguteks. Sellisel juhul kasuta võimalusel oma seadet ja hoia maksete tegemine enda kontrolli all. Mugavus ei kaalu üles ebaselgust selle kohta, kelle raha parasjagu liigub.
Kellele sobib ja millal valida midagi muud
Airtel sobib kõige paremini inimesele, kes kasutab Airteli teenuseid ja tahab hallata arveid ning makseid samast kohast. Selle tasuta kasutus ja lai levik teevad proovimise lihtsaks ning 4,1 keskmine hinne koos umbes 7,9 miljoni hinnanguga viitab suurele kasutajaskonnale. Rakendusel on umbes 2,5 miljonit arvustust, nii et huviline saab enne otsustamist tutvuda ka teiste kasutajate kogemustega.
Kui eelistad panga rakenduses näha kogu oma pangandust, sääste ja kontotehinguid, võib panga enda lahendus olla parem igapäevane keskpunkt. Kui aga sinu vajadus on peamiselt Airteli arvete ja UPI-maksete korraldamine, võib eraldi pangarakenduse kõrval lisarakenduse kasutamine tunduda tarbetu. Valik sõltub sellest, kas hindad rohkem teenusepakkuja-põhist mugavust või võimalikult terviklikku pangavaadet.
Rakenduse praegune versioon on 4.152.3 ning Androidi miinimumnõue on 7.0. Kui kasutad vanemat telefoni, kontrolli enne paigaldamist, kas sinu seade selle nõudega sobib. Rakendus ilmus 3. augustil 2017, nii et see pole uus katsetus, vaid pikalt kasutusel olnud teenus. See annab konteksti selle levikule, kuid ei tähenda, et iga funktsioon või töövoog sobiks igale kasutajale.
Minu hinnang koduseks kasutuseks
Mina soovitaksin Airtelit majapidamisse siis, kui vähemalt üks täiskasvanu kasutab Airteli teenuseid ning soovib arveid ja makseid mugavalt korraldada. Parima tulemuse annab see, kui üks inimene vastutab tehingute eest, teised edastavad talle vajalikud üksikasjad ja makse kinnitatakse alles pärast saaja ning summa kontrollimist. Nii saab rakenduse koondatud töövoost kasu ilma, et ühine telefon muutuks ühiseks, segaseks kontoks.
Kui otsid pere eelarve jälgimise süsteemi, mitme kasutaja kulude haldamist või panganduse täielikku asendajat, valiksin mõne sellise vajaduse ümber loodud lahenduse. Airtel on mõistlik eelkõige oma teenuste ja maksete mugavaks korraldamiseks, mitte kõigi majapidamise rahaasjade automaatseks koordineerijaks. Minu lõpphinnang on positiivne, kui kasutad seda selgete konto- ja vastutuspiiridega; ühisel seadmel on need piirid sama tähtsad kui rakenduse enda mugavus.
Plussid
- Mobiilse laadimise ja arvelduste haldamine ühes rakenduses.
- Toetab mitmesuguseid Airteli ettemaksu- ja järelmaksuteenuseid.
- Võimaldab tutvuda panganduse ja laenuteenustega samas kohas.
- Laadimis- ja maksevalikud on mugavalt telefonis kättesaadavad.
- Sobib kasutajatele
- kes soovivad Airteli teenuseid koondatult hallata.
Miinused
- Laenude ja pangateenuste saadavus võib sõltuda asukohast ning sobivuskriteeriumidest.
- Mõne funktsiooni kasutamiseks võib vaja minna Airteli kontot või SIM-kaarti.
- Makse- ja laadimisvõimalused võivad riigiti erineda.
- Teenuste kasutamine eeldab tavaliselt internetiühendust.
- Finantsteenuse tingimused tasub enne taotlemist hoolikalt üle vaadata.
Korduma kippuvad küsimused: Airtel: Recharge, Bank & Loans
Mis on Airtel: Recharge, Bank & Loans ja milliseid teenuseid see pakub?
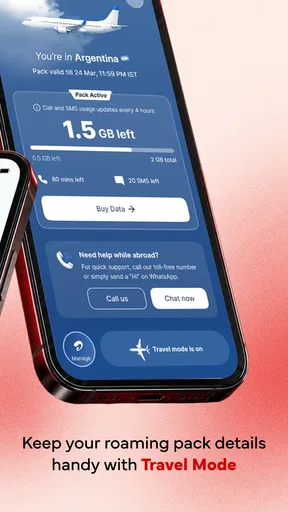
Airtel: Recharge, Bank & Loans on Airteli rakendus, mille kaudu saavad kasutajad hallata mitut igapäevast teenust ühes kohas. Sõltuvalt sinu riigist ja kontost võib rakendus võimaldada mobiiltelefoni laadimist, arvete tasumist, maksete tegemist ning teatud finants- või laenuteenustele juurdepääsu. Saadaolevad võimalused võivad piirkonniti erineda, seega tasub enne kasutamist rakendusest kontrollida, millised teenused sinu kontole tegelikult avatud on.
Kas rakenduse kasutamiseks peab olema Airteli klient?
Mobiiliteenuste, näiteks ettemaksukaardi laadimise või konto haldamise jaoks on tavaliselt vaja sobivat Airteli numbrit ja aktiivset kontot. Mõne maksefunktsiooni kasutamine võib nõuda lisaks isiku tuvastamist või kohaliku makseviisi sidumist. Rakenduse kõik osad ei pruugi olla kättesaadavad teiste operaatorite klientidele ning tingimused sõltuvad riigist. Kontrolli registreerimisel, millist telefoninumbrit, dokumente ja muud teavet teenus küsib.
Kuidas saab rakenduses laadimist või arvet tasuda ning kas makse on kohe kinnitatud?
Laadimise või arve tasumiseks vali rakenduses vastav teenus, sisesta vajalik number või kliendiandmed, määra summa ning kontrolli enne kinnitamist kõiki tehingu üksikasju. Maksta saab ainult nende viisidega, mida sinu piirkonnas rakendus kuvab; saadaval võivad olla näiteks seotud maksekontod või muud kohalikud võimalused. Kinnituse kuvamine ei pruugi tähendada, et teenusepakkuja saldo uueneb samal sekundil, seega säilita tehingu kviitung ja kontrolli olekut rakenduses.
Kas rakendusest saab laenu taotleda ja kas laen on kõigile kasutajatele saadaval?
Rakenduse nimes viidatud laenuteenused ei tähenda, et iga kasutaja saaks laenu või et taotlus rahuldatakse automaatselt. Saadavus, taotluse nõuded, intressid, tasud, tagasimakseperiood ja krediidikõlblikkuse hindamine sõltuvad riigist ning konkreetsest teenusepakkujast. Enne nõustumist loe hoolikalt läbi laenuleping, kogu tagasimakstav summa ja maksetähtajad. Ära esita taotlust enne, kui mõistad kõiki kulusid ja võimalikke tagajärgi hilinenud makse korral.
Milliseid õigusi ja isikuandmeid rakendus võib vajada ning kuidas kontot turvaliselt kasutada?
Teenuste osutamiseks võib rakendus küsida telefoninumbrit, konto- ja tehinguandmeid ning mõne finantsfunktsiooni puhul isikut tõendavat teavet. Vajalikud õigused sõltuvad kasutatavatest funktsioonidest; vaata need üle telefoni seadetes ja tutvu rakenduses esitatud privaatsusteabega. Kaitse kontot tugeva parooliga, ära jaga ühekordseid kinnituskoodi ega PIN-koodi ning kasuta maksete tegemiseks turvalist võrku. Kui märkad tundmatut tehingut, võta viivitamata ühendust Airteli ametliku klienditoega.


